

群益獨家觀點
5/14-15 川習會,五大議題待定
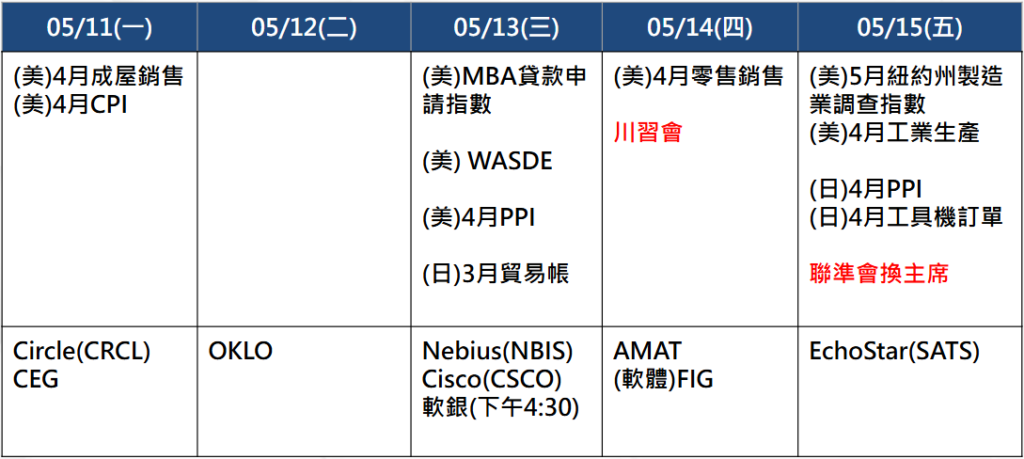
本週四五(5/14-15)川普訪問北京並會晤習近平,川普已表示川習會將按計劃舉行,雙邊峰會啟動的不確定性降低,市場焦點轉向會談實質成果,市場普遍認為基本情境為平息貿易緊張、避免結構性破局。本次峰會的五大議題如下:貿易關稅,摩根大通估計目前美國對中國產品的有效關稅稅率約 22%,市場預期休戰展延、但生物科技業可能例外,部分企業已承受美國「生物安全法」壓力,稅率可能進一步提高。科技管制,北京已阻止 Meta 併購 AI 新創 Manus、美國亦停止對華虹半導體出口晶片製造工具,緊張在峰會前已加劇,市場將聚焦美國設備出口管制是否鬆動,若成功鬆動對中國晶片製造業是重要利多。稀土,川普核心訴求是確保中國穩定供應稀土,降低供應鏈打擊。農產品採購, 未來每年的美國黃豆、禽肉、牛肉、煤炭、石油及天然氣採購可能,另外還有波音 737 MAX的採購。中東衝突,川普已表態將與習近平討論伊朗戰爭,若能推進解決中東衝突、重啟荷姆茲海峽,對雙方皆有利。
5/15 Fed 主席交棒、4月通膨數據迎大考
週五(5/15)Fed 主席鮑爾任期屆滿,由 Warsh 正式接任,這是 2026 年最具結構性意義的聯準會人事變動。鮑爾將留任理事至 2028 年,川普能直接更動的理事席次有限,整體政策獨立性維持,惟 Warsh 過往明確的鷹派傾向(強調聯準會獨立性、縮減資產負債表),預期將為 Fed 路徑增添不確定性,交棒前後的 Fed 官員發言將成為市場路徑重新定價的重要參考點。數據面,5/8 美國 4 月非農就業報告呈現「強於預期但出現降溫跡象」的混合訊號,新增就業優於市場預期,但相較 3 月已明顯減速,失業率持平 4.3%;時薪年增低於預期並創近一年最低,通膨壓力同步減輕。市場解讀為軟著陸敘事獲驗證,勞動市場降溫但仍有韌性、時薪增速放緩減輕 Fed 路徑壓力。本週焦點轉向 5/12 4 月 CPI(市場預估月增 0.6%、低於 3 月的 0.9%)重點將是剔除能源與食品的核心 CPI 是否顯示通膨擴散至更廣泛領域,此為下半年 Fed 政策路徑的關鍵定錨;5/13 PPI、5/14 零售銷售亦同步公布,能源價格飆升是否開始侵蝕美國家庭消費力為觀察重點。
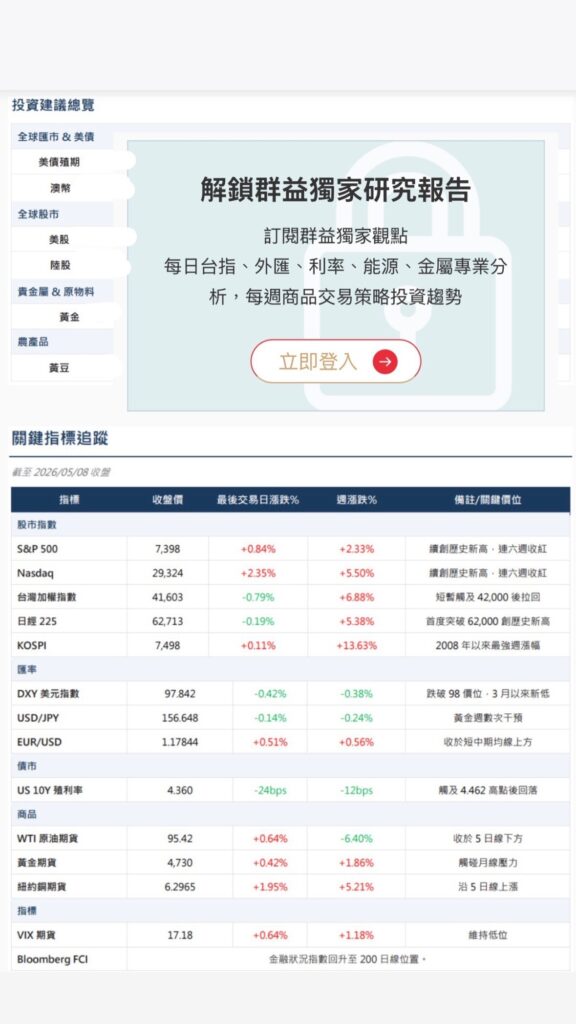
本周關注重點:
- 今晚(5/8)美國 4 月非農就業數據結果與市場定價反應
- 5/15 Fed 主席 Warsh 正式上任,留意首次公開立場
- 5/7 美伊衝突後續發展與荷姆茲實際通航量恢復速度
- 5/15 Fed 主席 Warsh 正式上任後的立場,市場目前對Warsh的解讀仍有分歧,過往換主席的短期報酬也普遍較差。
- 美伊談判實質進展與荷姆茲解封進度。
- 川習會能否給出放寬限制(設備、晶片、設計工具等)或供應鏈穩定(稀土)的相關訊號。
- 5/13–5/20: 法院對「禁止非法爭議行為假處分」的裁決
- 5/21–6/7: 預定罷工日(為期 18 天,估計潛在損失達 30 兆韓元)
- 5/14-15 川習會結果,特別是貿易休戰展延與雙邊貿易委員會的具體形式,以及美方對 301 調查的後續表態。
- 5/9 中國 4 月CPI/PPI 對景氣的驗證
- 5/14-15 川習會中伊朗議題的協調進度
- 荷姆茲實際通航量
- 5/15 Fed 主席 Warsh 上任後是否在縮表立場上釋出鷹派訊號
- 美伊談判進展
- 油價是否突破前波高點,影響通膨傳導路徑
- 5/14-15 川習會中黃豆採購承諾的具體形式
- USDA 5 月供需報告(5/12 公布)前瞻
- 巴西二期玉米天氣對整體穀物板塊的傳導
本周重要財經日曆
#AI #Chat GPT #Google #Gemini #開戶 #手續費 #行情 #群益 #期貨 # 股票 #海期 # 黃金 #原油 #指數
本文來源:
貼心提醒:
1.本公司所提供之即時報價資訊,不代表勸誘投資人進行期貨交易,且不保證此資料之正確性及完整性。
2.實際可交易商品相關資訊請以主管機關公告為限。

