

【群益獨家觀點】
非農引爆後的通膨驗證
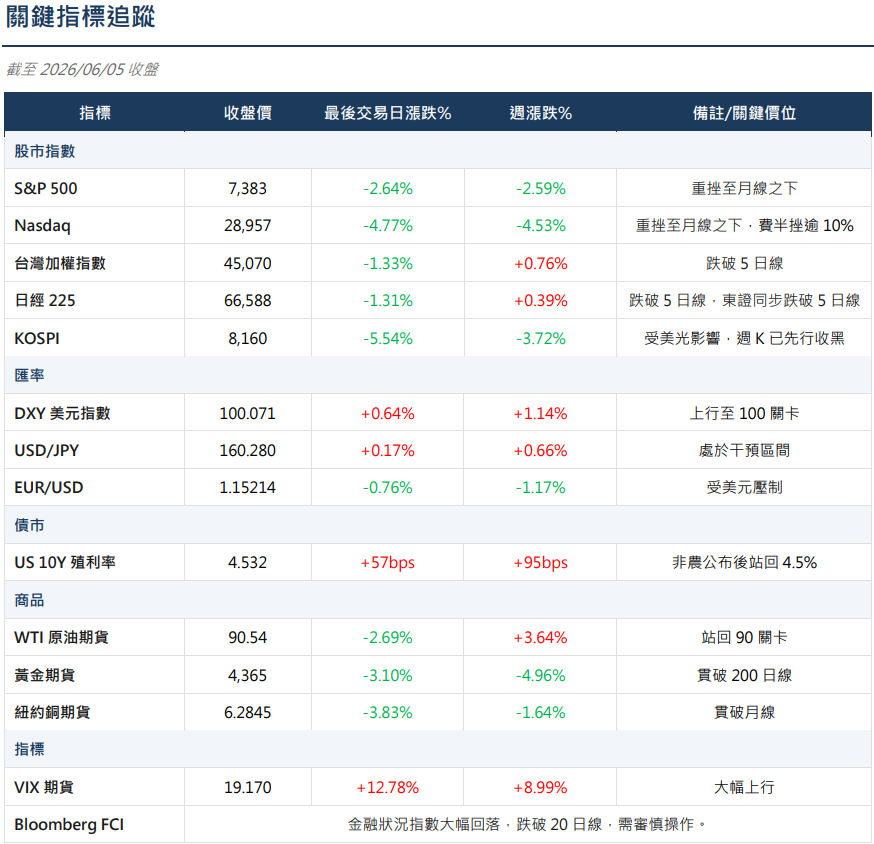
本週宏觀焦點落在週三公布的美國 5 月 CPI,這將是 Fed 6/17 利率決議前最後一份關鍵物價數據。上週五美國 5 月非農新增 17.2 萬人,接近市場預估的兩倍,失業率持穩 4.3%,使市場快速收斂降息想像,焦點也從「何時降息」轉向「Fed 是否需要進一步升息」。非農公布後,市場已先行演繹「好消息即壞消息」的反應,強勁就業推升殖利率與美元,10 年期美債殖利率彈升至約 4.54%,2 年期殖利率創 2025 年 2 月以來新高,黃金單日重挫逾 3%,高估值科技股也受到壓抑。若本週 CPI 進一步確認通膨黏性,殖利率、美元與升息定價可能再度上修,對成長股與貴金屬形成壓力;反之,若 CPI 溫和,則非農數據中「就業強、薪資溫」的軟著陸訊號可望延續,為風險資產爭取喘息空間。除 CPI 外,週四 PPI、週二貿易收支與成屋銷售、週五密西根大學消費者信心初值,也將作為通膨與需求韌性的輔助驗證。
非美央行轉鷹
美國之外,本週市場同樣關注歐洲央行與加拿大央行政策會議。歐洲央行將於週四公布利率決議,市場已高度定價升息 1 碼至 2.25%,若成真,將是 2023 年以來首次升息。由於歐元區服務通膨仍具黏性,ECB 即使不急於承諾後續升息路徑,也可能維持「依賴數據、逐次會議評估」的鷹派彈性。日本方面,日圓逼近 160 政策防線,財務省口頭示警與日銀鷹式升息預期同步升溫,使日圓交易被市場所關注。因此,本週匯市關鍵在於ECB 的鷹派程度,能否抵消非農後美元獲得的短線支撐。
費半賣壓對上基本面支撐
AI 行情本週進入高檔檢驗。上週五非農、博通財報不如預期、美光壞消息,引發費半賣壓。不過,AI 基本面尚未轉弱。Anthropic ARR 創高,雲端業者與半導體大廠 2026 年資本支出仍維持高檔,AI 基礎建設需求與企業獲利預期仍為市場提供支撐。後續催化包括週三盤後甲骨文財報、週五 SpaceX IPO,將檢驗 AI 基礎設施需求與資金情緒能否延續。中國方面,AI Agent、電子零組件價格上漲,以及智譜、MiniMax 納入恆生科技,則是陸港股在地科技題材的觀察重點。整體而言,本週高估值行情進入壓力測試,短線重點在於美股費半重挫後,亞股是否延續補跌,以及拉回後主流 AI 權值股能否出現承接。
本周關注重點:
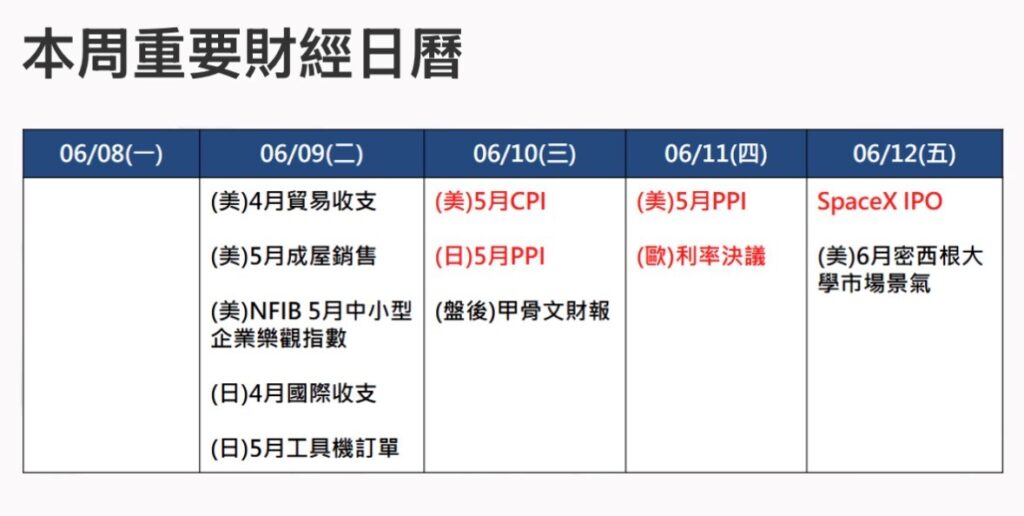
- 6/10 美 5 月 CPI,非農後最關鍵的通膨驗證,決定升息定價與殖利率方向。
- 6/11 ECB 利率決議。
- 財務省干預警示。
- 6/10 CPI。對後續升息展望的影響。
- 6/10盤後甲骨文財報。市場將重點解讀資本支出及債務狀況。
- 6/12 SPACEX IPO,目前已給出135美元發行價,是否破發為關鍵觀察。
- 費半族群動能能否回穩、資金輪動(醫療保健、金融)是否延續,市場廣度的變化。
- 外資期貨空單與季乖離率的修正進度。
- 美伊談判實質進展與荷姆茲海峽通航量恢復進度。
- 6/10 美 5 月 CPI 與升息討論對貴金屬的牽動(若再強化升息定價,空方續強)。
- 黃金能否守住關鍵均線,以及 ETF 持倉流出是否止穩。
- 美元與十年債殖利率方向,以及地緣是否再起避險買盤。

AI #Chat GPT #Google #Gemini #開戶 #手續費 #行情 #群益 #期貨 # 股票 #海期 # 黃金 #原油 #指數
本文來源:
貼心提醒:
1.本公司所提供之即時報價資訊,不代表勸誘投資人進行期貨交易,且不保證此資料之正確性及完整性。
2.實際可交易商品相關資訊請以主管機關公告為限。
