

【群益獨家觀點】
三大央行決策週落幕(聯準會點陣圖鷹派、華許首秀、日銀升至 1%、台灣央行連 9 凍),利率路徑成已知變數,同時美伊備忘錄生效、荷姆茲分階段重啟,戰爭風險溢價卸除,為美、台、日、韓股的拉回偏多提供風險情緒底氣。惟瑞士後續核談判延後、黎巴嫩衝突未止,協議耐久度仍存疑,全球股市雖迎來回補,但保留了波動風險。
美光財報領銜,記憶體迎來考驗
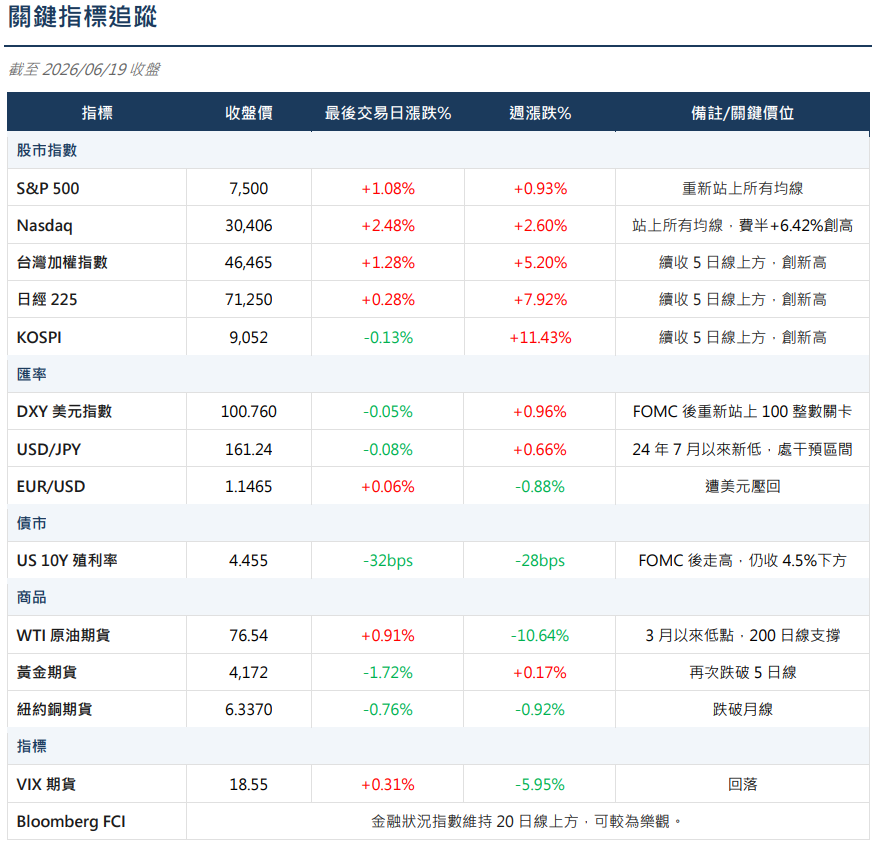
本週市場焦點落在記憶體大廠美光(MU)將於美股週三(06/24)盤後公布財報,投資人將藉資料中心與 HBM/先進記憶體的需求動能,判斷這波由 AI 驅動的漲勢是否仍有延續空間,以及記憶體產業是否真的擺脫景氣循環標籤。上週費半指數一度創歷史新高、單週漲幅約 7%,蘋果與英特爾宣布合作在美設計與製造晶片,產業仍處供不應求的偏強背景。美光同時是整體記憶體與半導體供應鏈的關鍵個股,法說會若提出超乎市場預期的長期協議覆蓋率,將強化近期存儲類股的漲勢,不如預期則考驗高檔評價,值得特別留意。
5 月 PCE 登場
在 FOMC 點陣圖上修、上調通膨與利率路徑之後,本週將公布聯準會過去最偏好的通膨指標,5 月PCE,以及美國第一季 GDP 終值,兩者將直接對標「升息敘事」。由於本次 FOMC 已同步上修 2026 年 PCE 與核心 PCE 預估,市場將緊盯 5 月實際數據是否印證這條向上的通膨路徑,若 PCE 偏熱,將強化年內升息的市場定價、坐實點陣圖的鷹派傾向;若意外降溫,則重新打開升息與否的辯論空間。GDP 終值方面,聯準會此次反而下修今年經濟成長預估,須留意首季動能是否已露疲態。
獲利面同樣值得警惕:標普 500 第二季獲利成長率預估降至 22.9%,低於首季的 29.3%,顯示企業獲利雖仍強勁、動能卻正在放緩,且漲勢的領頭高度集中於 AI 與半導體少數族群。當前這波行情日益倚賴股市上漲帶來的財富效果支撐消費,形成股市支撐經濟的正向循環,但其反面亦是潛在風險:一旦 AI 交易熱潮降溫或漲勢受阻,財富效果反轉恐回頭拖累消費與整體經濟。換言之,在估值已大幅墊高、市場需要持續超預期利多才能維繫評價的此刻,本週若出現通膨偏熱或消費走弱的數據,對高檔股市都將是一次實質考驗,是本週總經面的關鍵變數
本周關注重點:
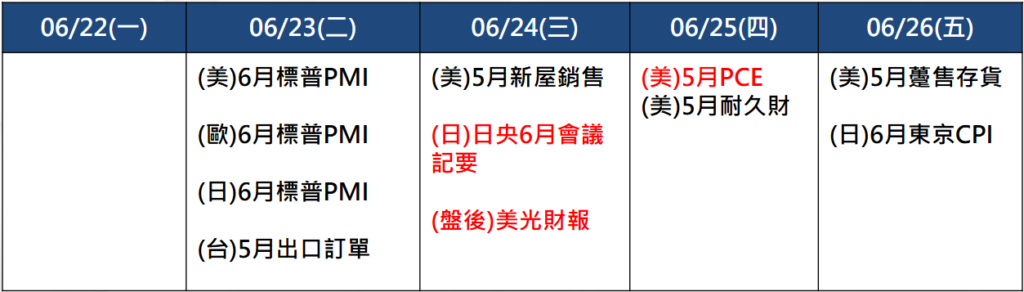
- 中東局勢變化,荷姆茲掃雷及通航進度。
- 06/25 美PCE。
- 06/24 日央6月會議紀要。
- 06/23美國6月標普PMI。
- 06/24美股盤後美光(MU)財報,為記憶體與費半族群指標。
- 06/23日本6月標普PMI。
- 06/24 日央6月會議紀要。
- 06/23日本6月標普PMI。
- 06/24 盤後美光財報為高階存儲族群重要焦點。
- 主航道掃雷與商業通航的實際恢復速度。
- 美伊後續談判消息。
- 6/30 精煉銅關稅報告(中期關鍵事件,市場關注度持續升溫)。
- CME-LME 價差變化所反映的課稅預期。
本周重要財經日曆
AI #Chat GPT #Google #Gemini #開戶 #手續費 #行情 #群益 #期貨 # 股票 #海期 # 黃金 #原油 #指數
本文來源:
貼心提醒:
1.本公司所提供之即時報價資訊,不代表勸誘投資人進行期貨交易,且不保證此資料之正確性及完整性。
2.實際可交易商品相關資訊請以主管機關公告為限。
