

【群益獨家觀點】
一、非農與 CPI 組合
這兩份數據會決定近期一個核心變數的方向,上個月中東局勢推高油價、進而推升通膨與長端殖利率,壓抑了所有評價偏高的資產;本週油價回落,這股壓力正在鬆開。但這是不是只是一個月的事?非農與 CPI 就是驗證。如果通膨數據證實油價的漲勢並未傳導到核心商品與服務,那麼這波壓力確實是短暫的;如果傳導出現了,那麼上個月的環境可能還會再來一次。因此這兩份數據的重要性不只在數字本身,也在它們共同定義的四種情境:就業與通膨同時偏強、通膨升溫但就業轉弱、通膨受控但就業強勁、兩者同時偏弱,每一組合對應的升息機率、以及聯準會會用行動還是只用嘴巴回應,都不一樣。而聯準會七月會議紀要要到 8/20 才公布,上次會議是以 9 比 3 的票數維持利率不變,內部分歧不小。在紀要公布之前,市場只能靠這兩份數據去推斷聯準會的下一步。
二、荷姆茲海峽談判仍是下週主要地緣變數
美方官員本週就開放荷姆茲海峽釋出較樂觀訊號。財政部長 8 月 4 日表示,協議可能在短期內取得進展,並主張海峽應維持自由航行;國務卿則表示談判有所進展,但尚未定案。卡達外交部表示,一份去升溫決議文本正在各方之間傳閱,但雙方尚未直接談判;伊朗與阿曼的討論則聚焦於船舶進出的安全航道。相關消息公布後,油價明顯回落,部分航道也陸續恢復通行。不過,談判仍存在不確定性。過去幾週美方曾多次表示協議接近完成,但最終未能落地。8 月 4 日仍有船隻在荷姆茲海峽附近遭到攻擊,航運業者對通行恢復速度也相對保守。供給端方面,OPEC+ 於 8 月 2 日決議九月增產 18.8 萬桶/日,完成 2023 年自願減產的分階段退場,但第四季將暫停進一步增產,而 2022 年約 200 萬桶/日的減產則維持至年底。整體來看,供給回流已有明確時程,但幅度仍受到限制。下週的觀察重點,將是海峽協議能否正式落地,以及實際通行與供給恢復的速度。
三、AI 財報進入尾聲,市場開始關注主題內部變化
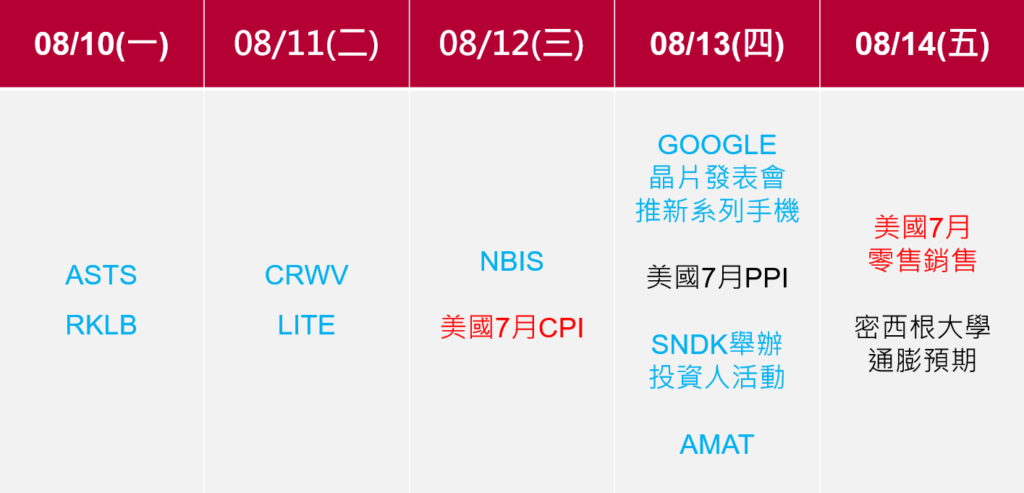
下週 AI 相關行程仍相當密集。週一有 ASTS、RKLB,週二為 CoreWeave 與 Lumentum,週三 Nebius,週四則有 Google 晶片與新系列手機發表、SanDisk 投資人活動,以及應用材料財報。財報季進行至今,大型科技公司的資本支出方向已較為明確,接下來市場關注的重點,逐漸從是否持續投資轉向投資如何轉化為營收與現金流。近期也可以看到不同 AI 子族群表現開始分化。雲端業者、企業軟體與晶片股的股價反應並不一致,顯示市場對各家公司獲利兌現速度與評價水準的要求正在提高。供給端則出現新的觀察重點。美系光通訊業者近期指出,AI 基礎建設下一個可能的瓶頸之一是磷化銦。隨著光通訊雷射需求快速增加,非矽材料晶圓產能需要大幅擴張,但相關供應集中度高,擴產速度也受到限制。此外,上游基板產能集中於少數廠商,原料銦又主要來自鋅冶煉副產品,供應無法隨需求快速增加。輝達三月已分別投資Lumentum和Coherent各 20 億美元,並取得採購與產能安排,也反映市場對供應能力的重視。財報季後半段值得觀察的,將是 AI 支出持續性、變現能力,以及供應瓶頸三者如何影響後續產業表現。
【非農就業意外降溫,升息預期大減】
上週五標普500指數上漲 0.62%至7757.64點,再創歷史新高,NASDAQ 上漲 1.30%、道瓊指數上漲 0.28%,美股上週以「就業轉弱+升息風險下降+企業獲利強勁」等要素,創下4月以來最佳單週表現,最大的催化劑為上週五的非農就業數據,預期新增8萬人、前值為5.7萬人,但實際值公布為減少2.3萬人,加上5、6月的就業數據,合計下修10.3萬人,呈現就業市場似乎沒有像原本預估的如此強勁,不過近期就業趨勢雖明顯降溫,但目前仍未看到衰退式的大規模裁員;另一方面,勞動參與率下降,也解釋了為何就業人數減少的同時,失業率反而同步下滑的結果,也讓市場仍然在交易 : 『Bad news is good news』,就業數據夠弱,聯準會升息預期明顯下滑,可以壓低公債殖利率;但又還沒有弱到讓市場交易衰退,因此隨著殖利率的下滑,高估值的科技股順勢上漲。
本週需關注的數據為,週三公布的美國7月消費者物價指數,目前市場預估7月整體CPI月增0.1%、年增3.4%;核心CPI月增0.2%、年增2.5%,整體呈現緩步降溫,目前市場最理想的劇本為 : 就業市場略為降溫 +核心通膨進一步下降,能夠讓聯準會升息的必要性大幅下滑,有利於股票市場的表現,但如果CPI重新高於預期,短線市場就會迎來回吐,因為標普500創新高+恐慌情緒偏低,此時利率如果快速往上重新定價,很容易造成高估值科技股回吐。
展望未來,假設7月的消費者物價指數出現意外升溫,雖不利於短線市場情緒,但週末伊朗表示,與阿曼新的航道協議已進入最後階段,在真正重新開放荷莫茲前,要求美國先做出讓步,包括戰爭賠償、解除制裁、解除海上封鎖、釋放凍結資產,以及停止軍事威脅,根據美國財政部長貝森特的說法,今明兩天有望優先達成 30 ~ 60 天的停火協議,隨著時間越靠近期中選舉,川普政府似乎正在尋求從美伊戰爭中脫身,一旦油價、殖利率的下行趨勢確定,那美股將重返基本面的懷抱,截至上週的最新統計,已有 88% 的 S&P 500 公司公布Q2財報,其中 86% 的公司EPS優於預期,高於5年平均78%;Q2 blended EPS growth 高達 50.4%,即使剔除Alphabet與Amazon大量未實現投資收益,EPS成長仍有 32.0%,代表目前美股並不是單純靠本益比擴張創高,而是真實的獲利表現亮眼,標普的Forward P/E目前約20倍,甚至低於6月底的20.4倍,原因就是EPS上修速度比股價還快,因此目前美股最大多頭論點仍然是:獲利成長足以消化高估值,隨著通膨的擔憂放緩,有望重拾投資人的信心。
本周關注重點:
1.08/12 美國七月 CPI。
2.日圓是否重新成為市場焦點,改變近年的低解釋力狀態。
3.荷姆茲協議是否正式簽署,以及實際通行量的恢復速度;近月與第三個月價差能否站回月線;庫欣庫存能否維持在操作下限之上。
財經日曆
AI #Chat GPT #Google #Gemini #開戶 #手續費 #行情 #群益 #期貨 # 股票 #海期 # 黃金 #原油 #指數
本文來源:
貼心提醒:
1.本公司所提供之即時報價資訊,不代表勸誘投資人進行期貨交易,且不保證此資料之正確性及完整性。
2.實際可交易商品相關資訊請以主管機關公告為限。
