

【群益獨家觀點】
一、非農與CPI數據後,行情能不能延續
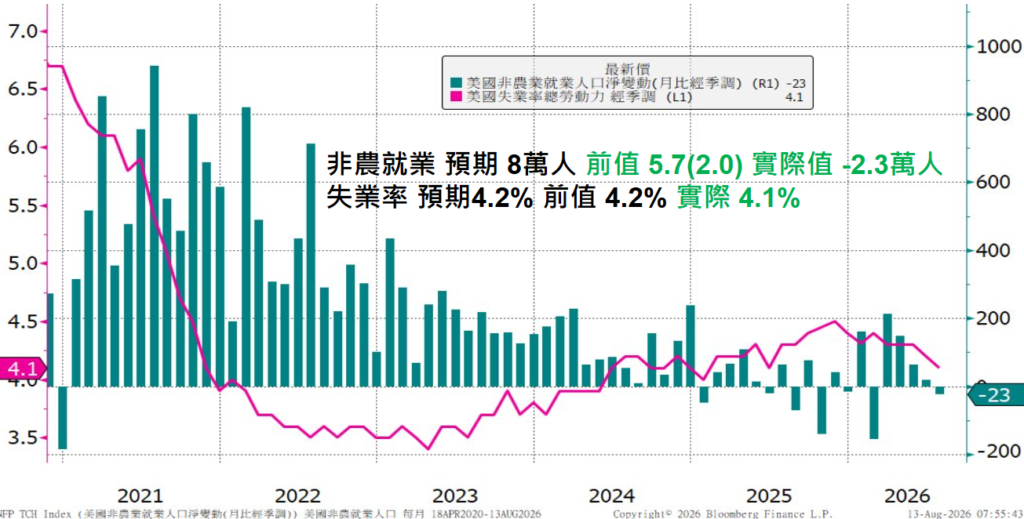
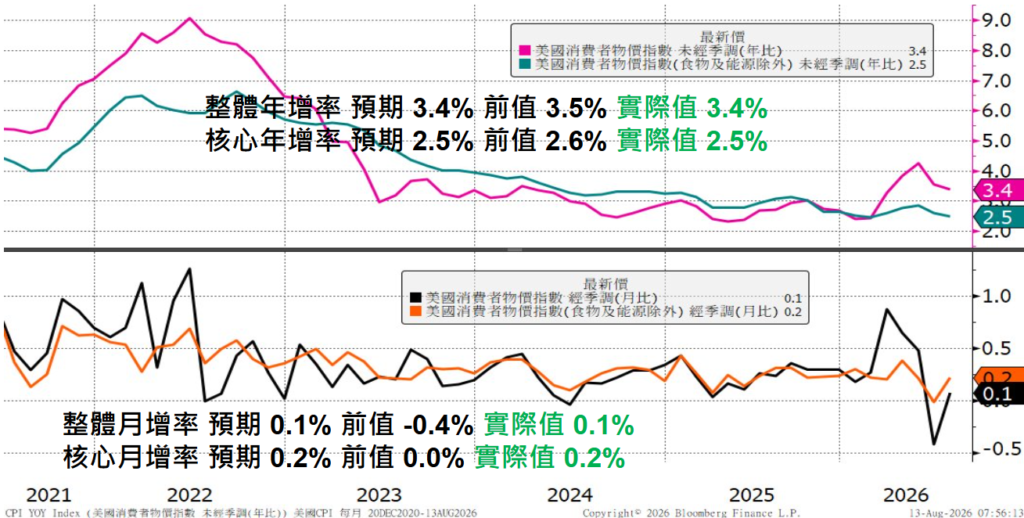
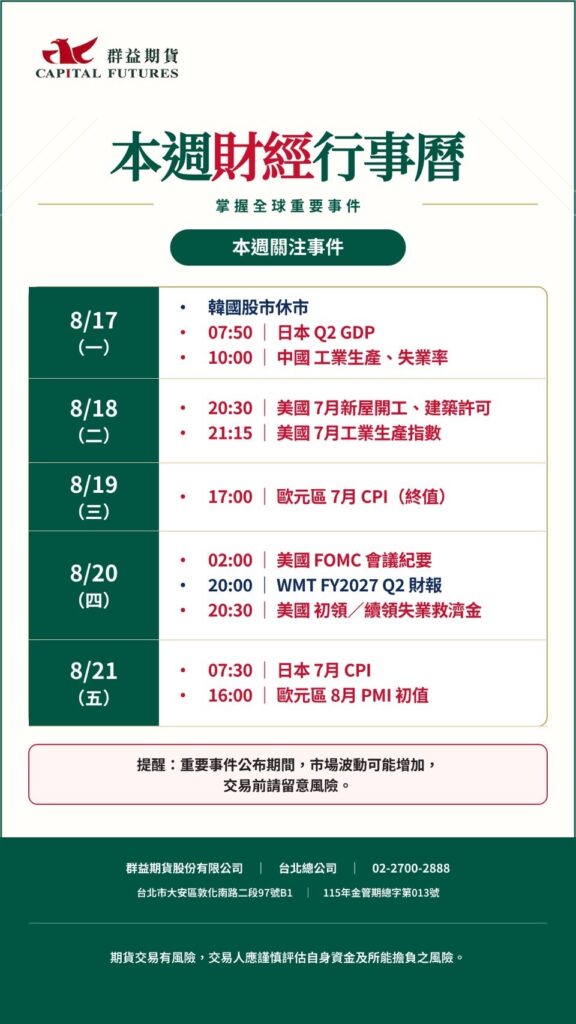
本週美國數據都偏向降溫。7 月非農就業減少 2.3 萬人,遠低於市場原先預期的增加約 8 萬人,5、6 月合計再下修 10.3 萬人;失業率雖降至 4.1%,但勞動參與率同步下滑。通膨方面,7 月 CPI 大致符合預期,PPI 月增則低於預期,年增率也由 5.5% 回落至 4.7%。數據公布後,市場對升息的急迫性降溫,接下來真正要看的,是這波由偏鴿數據帶動的行情能不能延續。問題在於,目前看到的仍是七月數據,而八月油價均價已經明顯高於七月;如果能源價格重新推高通膨,現在的利率與美元走勢未必能一路維持到下一次聯準會會議。後續幾個驗證點依序是 8/20 的 7 月會議紀要、8/26 的 PCE,以及 8/27 至 8/29 的傑克森霍爾年會,再往後還有 8 月非農與 CPI。換句話說,市場現在交易的是七月數據轉冷,但這套敘事能不能延續,還要看八月的能源環境有沒有重新把通膨拉回來。
二、荷姆茲談判與黑海糧食出口
地緣風險本週有兩條主線。荷姆茲海峽談判仍陷僵局,伊朗與阿曼尚未就重啟航道達成協議,8 月以來船隻與能源設施也持續遇襲。供給面同步轉緊,IEA 8/12 將本季全球供給缺口上調至每日 180 萬桶,較原先預估增加超過一倍;EIA 8/11 則估計,第二季通過荷姆茲海峽的原油與液體運量已降至每日 490 萬桶,遠低於衝突前 2025 年第四季的 2,160 萬桶。黑海方面,烏克蘭 8/12 攻擊俄羅斯新羅西斯克港,兩座主要糧食碼頭停止作業,合計年出口能力約 1,560 萬噸。新羅西斯克約占俄羅斯三分之一穀物出口,消息公布後芝加哥小麥期貨當日上漲約 3%。俄羅斯 7 月小麥出口量約 150 萬噸、年減約三分之一,烏克蘭 8 月前兩週的穀物出貨量則年減 76%。下週關注重點仍在荷姆茲談判有沒有實質進展,以及新羅西斯克碼頭何時復工。
三、陸港科技股
騰訊已於 8/12 公布第二季財報,營收年增 11% 至人民幣 2,048 億元、優於預期,資本支出年增 176% 至 528 億元;自由現金流為負 138 億元,但若排除算力採購預付款,仍為正 376 億元。下週其餘權值股接棒,8/18 為小米與百度,8/19 為快手與阿里巴巴。這輪財報最重要的仍是同一件事:AI 與雲端收入的成長,能不能跟上資本支出的速度。
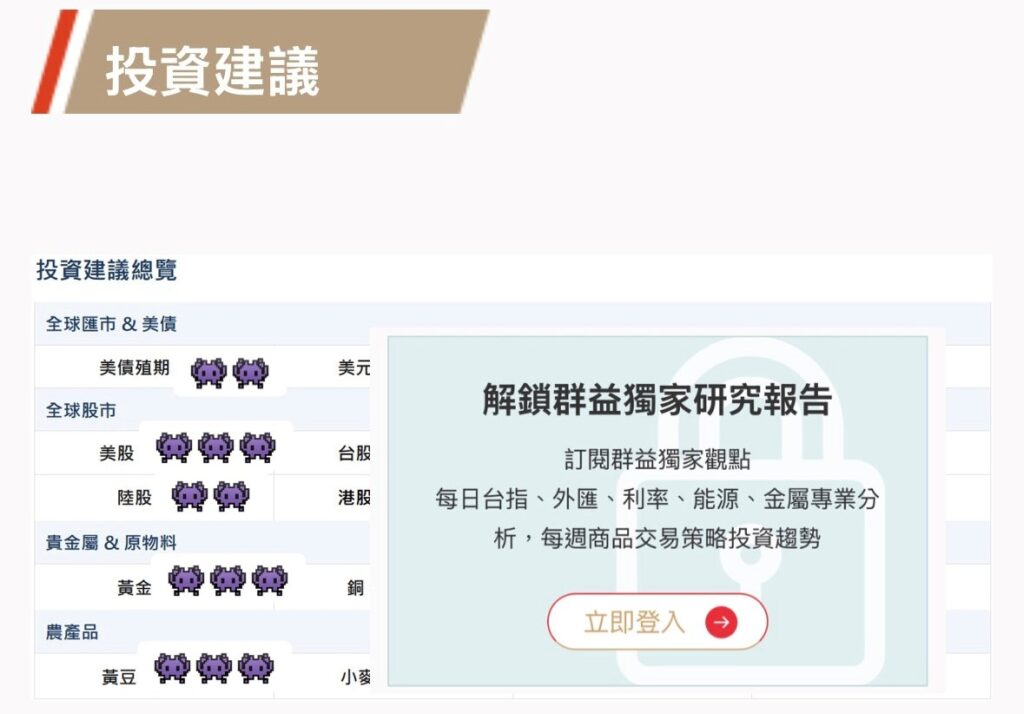
美國數據轉冷
單看本週公布的數據,呈現就業轉弱、通膨沒有惡化的組合,照理說應該降低聯準會繼續升息的急迫性。不過本期評等的調整方向反而偏向利率與美元上行,主要差別在於,這些數據反映的仍是七月環境,而市場現在交易的已經是八月。七月油價均價與六月差異不大,CPI 表現溫和,一部分也來自能源分項持續萎縮,以及世足賽結束後旅宿價格月減等短期因素。失業率下降同樣不能只看表面,勞動參與率已降至 61.4%、創五年多低點,代表失業率改善有一部分來自勞動人口退出,而不是企業重新加快聘僱。
問題在於八月的環境已經不同。八月至今油價均價明顯高於七月,能源從通膨拖累項轉為推升項的機率正在增加。因此現階段比較合理的解讀,不是聯準會已經不需要升息,而是下一次升息的時間可能往後延。這也是本期評等變動的主要因素。
財經日曆
AI #Chat GPT #Google #Gemini #開戶 #手續費 #行情 #群益 #期貨 # 股票 #海期 # 黃金 #原油 #指數
本文來源:
貼心提醒:
1.本公司所提供之即時報價資訊,不代表勸誘投資人進行期貨交易,且不保證此資料之正確性及完整性。
2.實際可交易商品相關資訊請以主管機關公告為限。
