

【群益獨家觀點】
一、7 月 PCE
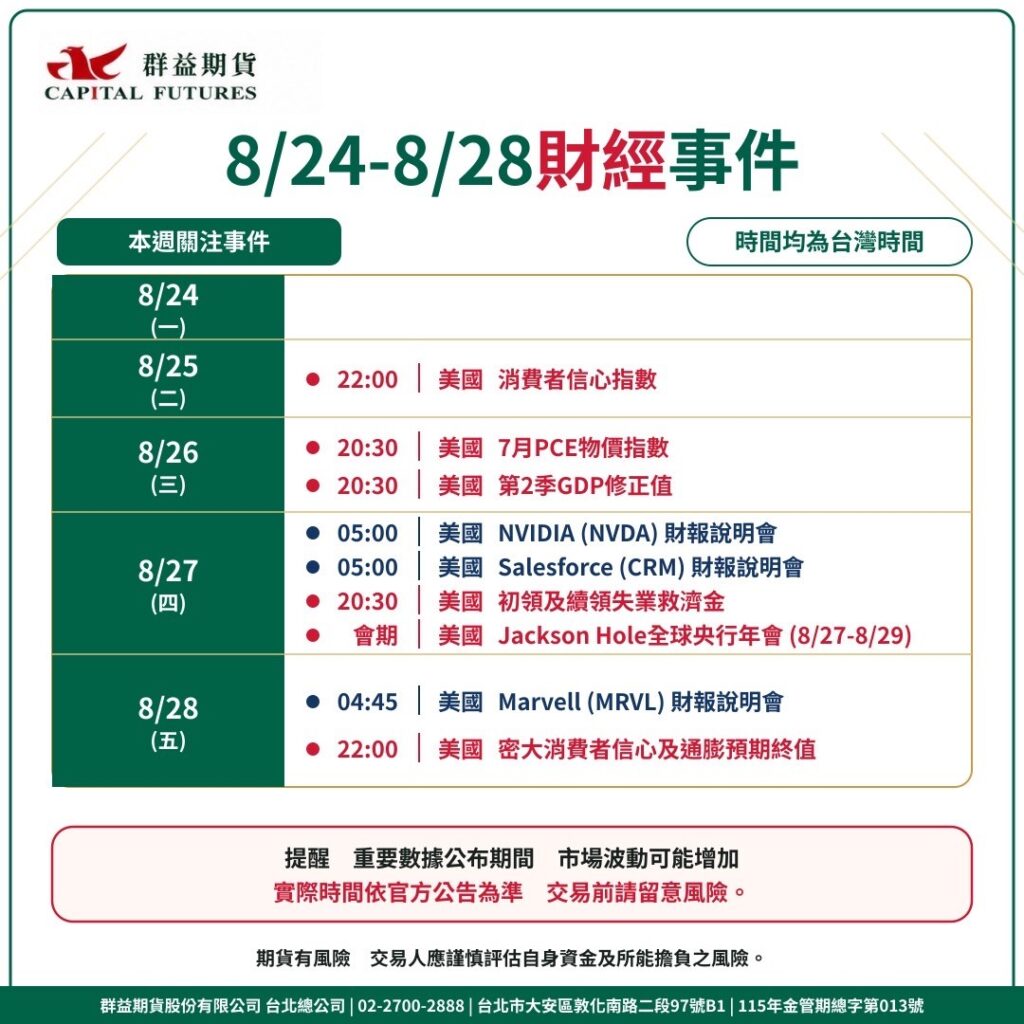
7 月 PCE 將於 8 月 26 日公布,是 9 月利率決議前最後一份完整通膨數據。目前已公布的 7 月 CPI 整體與核心數據均符合預期,年增率也較 6 月小幅回落,延續近期通膨降溫的訊號。市場對核心 PCE 的預估同樣集中,年增率大致落在 3.2% 至 3.3%。比較值得注意的是 PPI。雖然整體 PPI 低於預期,但剔除食品、能源與貿易服務後的核心指標略有加速,其中投資組合管理費用大幅上升。這項目不會進入CPI,卻會直接影響核心 PCE,因此這次 CPI 與 PCE 可能出現一定程度的分歧。所以下週除了看核心 PCE 年增率是否符合預期,也要留意月增率是否受到金融服務項目的拉抬。同日還會公布第二季 GDP 終值,市場會一起評估通膨與成長的組合。
二、輝達財報:焦點從有沒有超預期轉向成長率還剩多少
輝達將於美股 8 月 26 日盤後公布 FY2027 第二季財報。公司上一季給出的營收財測約為 910 億美元,市場共識略高於公司指引。由於共識與公司財測差距不到1%,單純優於預期的意義相對有限,市場更關注的是下一季財測,以及資料中心業務的成長率能否維持。這份財報的重要性,在於科技股經歷六、七月回檔後,市場一直在討論 AI 資本支出是否接近高峰,雲端業者已陸續上調資本支出,但這些投入是否同步轉化成 GPU 與資料中心收入,輝達是最直接的驗證窗口。法說會另外會關注兩個問題,一是記憶體與零組件成本是否開始影響供應鏈;二是 AI 應用端的變現速度,能否跟上基礎建設支出的成長。同週 CRM 與 MRVL 也將公布財報,分別補充企業軟體與客製化晶片的需求狀況
三、傑克森霍爾年會:市場想找答案,但主席未必會給
傑克森霍爾全球央行年會將於 8 月 27 至 29 日舉行,聯準會主席預計在 8 月 28 日發表演說。這是華許就任後首次參加年會。他上任以來明顯減少前瞻指引,也多次強調聯準會不受市場定價約束,因此市場對這次演說能否提供 9 月政策線索,本身就存在分歧。一方面,這是少數較完整的政策演說場合;另一方面,9 月會議前仍有 8 月非農與 CPI,主席沒有太大必要提前給出明確訊號。真正值得觀察的是委員會內部分歧。7 月會議紀要顯示,支持進一步收緊政策的人數高於最終票數所呈現的程度,近期官員發言也並不一致。因此這次演說的重點,可能不是直接回答「9 月會不會升息」,而是如何描述通膨、金融條件與長端利率。時間安排也很集中:輝達財報與主席演說僅相隔約一天半,而目前市場波動率與尾部避險成本仍處低檔,選擇權市場也已開始對 8 月 27、28 日給出較高的事件波動定價。
美國財政部擴大回購規模
上期報告的核心假設是七月數據轉冷,但八月油價回升,因此升息比較像延後,而不是取消,利率與美元仍有**空間。不過本週有兩件事讓債匯市有擾動,第一是財政部出手,回購規模翻倍,重點其實不在資金總量,這不是量化寬鬆,財政部買回長債之後,仍要透過發行短債維持相同金流,因此市場整體資金並沒有增加,真正被改善的是長天期公債的流動性。
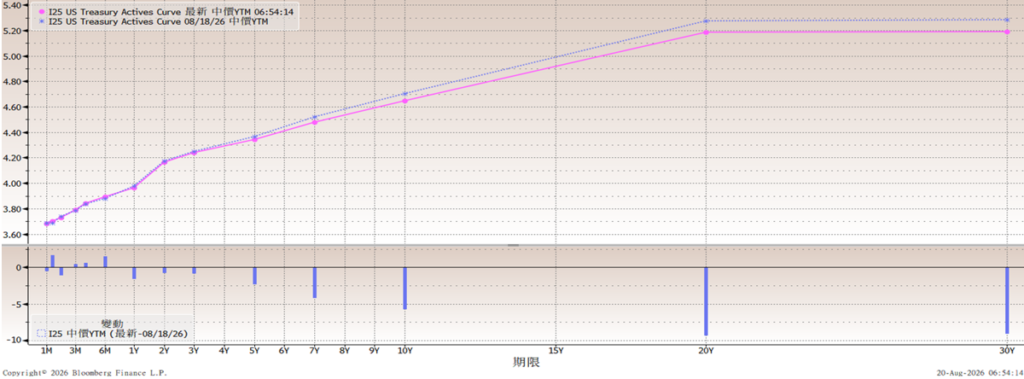
過去不少壽險與銀行在零利率時期買進大量長債,票息偏低、帳面評價又受到殖利率上升壓力。如果現在直接在市場出售,不只要認列損失,大量賣盤還可能進一步壓低債券價格,所以這些部位長期處在想換、卻不容易換的狀態。財政部增加回購後,等於多了一個穩定買方,讓這些機構比較有機會換出舊債,再買進票息較高的新債,改善的是現金流與部位換手能力。這並沒有改變美債最終的供需結構,但短期足以降低長端市場的流動性折價,讓殖利率往下走,影響再傳到匯市。這也是為什麼消息公布後,股市反應不大,債市與美元的反應反而更明顯。另一個值得注意的地方是政策訊號。當長端殖利率上升時,官方願意主動增加回購,意味著做空長債開始多了一層政策風險,某種程度上和匯市干預的效果類似。
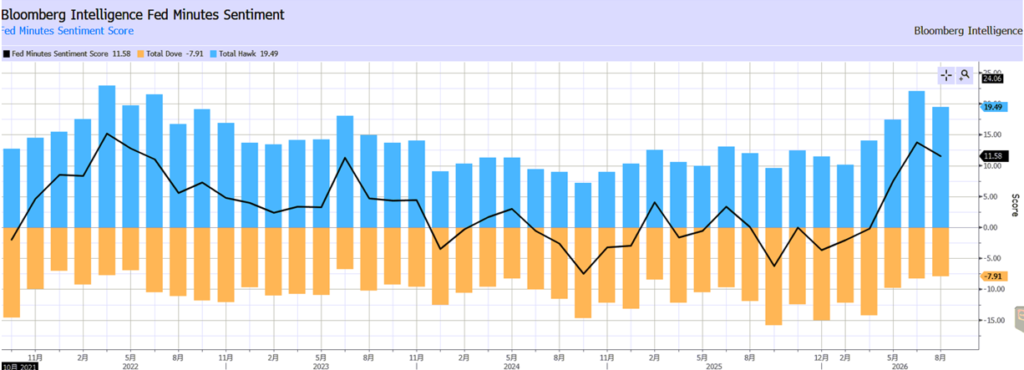
第二是升息預期降溫。七月數據整體並不足以支持九月或十月立即行動。會議紀要雖然措辭偏鷹,但十九位與會者中,支持近期升息的人數仍未過半,因此市場也沒有進一步把升息往前定價。
財經日曆
本文來源:
貼心提醒:
1.本公司所提供之即時報價資訊,不代表勸誘投資人進行期貨交易,且不保證此資料之正確性及完整性。
2.實際可交易商品相關資訊請以主管機關公告為限。
#AI #Chat GPT #Google #Gemini #開戶 #手續費 #行情 #群益 #期貨 # 股票 #海期 # 黃金 #原油 #指數
