

【群益獨家觀點】
荷姆茲海峽宣告封鎖、美伊互相攻擊
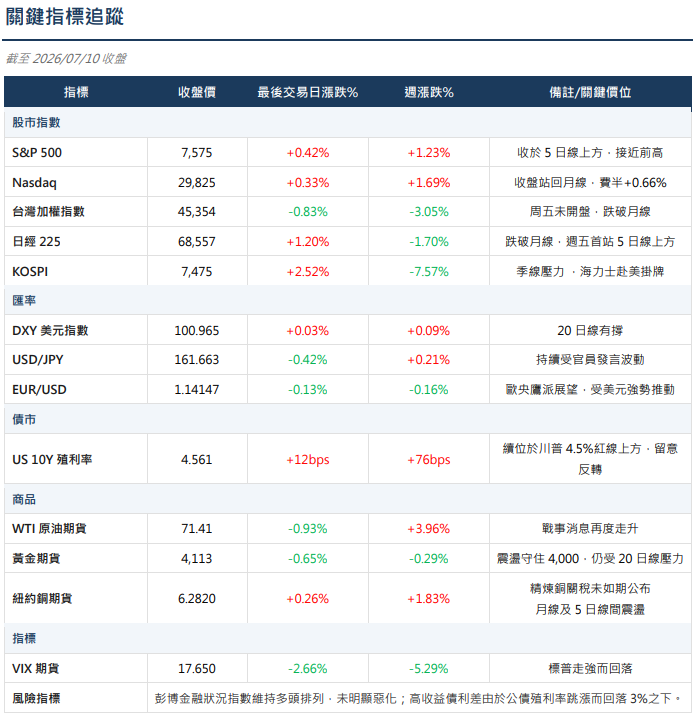
上週美軍一週內三度打擊伊朗,伊朗波斯灣海峽管理局 07/12 宣告荷姆茲海峽暫時無法通行、停發通行許可。台北時間週一凌晨美軍再啟新一輪打擊,且雙方談判管道暫時中斷,美方團隊未赴阿曼、伊朗表明在美方撤回立場前不談判,阿曼提出雙航道通行管理折衷方案斡旋中。短線油價與美債殖利率的地緣溢價將持續,以過往談判過程研判,衝突最終仍可能回到談判軌道。本週後續觀察封鎖的實際執行程度(航運改道、保險)與斡旋進展。
六月 CPI 對升息定價
美國貨幣市場已定價 12 月升息一碼、10 月提前行動機率升溫,偏鷹的六月 FOMC 紀要強化此定價。依油價走勢本輪通膨高點落在五月,07/14 公布的六月 CPI 將成重要錨點,花旗亦預估核心 CPI 夏末前降至年增 2.5% 以下、屆時市場將完全排除升息。若數據大幅降溫,強勢美元的反轉與 2024 年中以來最高的日圓空單可能面臨回補,美元回落、日圓走強、貴金屬壓力為連動情境;若意外偏高,則升息定價前移、貴金屬頹勢加劇。此為本周債匯市等宏觀商品迎來關鍵機會。
美股財報季開跑
摩根大通與高盛 07/14 率先公布財報、揭開 Q2 財報季序幕,市場預估標普 500 成分股 Q2 獲利年增 23.7%(較上週續獲上修),銀行信用卡業務數據將驗證消費動能韌性;07/16 台積電法說與 NFLX 接棒,輝達路演傳出季度收入近千億美元、增速仍在加快且 Rubin Ultra 未出現延期,AI 供給鏈基本面續強。亞洲方面,海力士 ADR 掛牌首日大漲 13% 後,07/13 韓股本股能否消化掛牌後的獲利了結賣壓、外資買超能否延續,為止穩確認點;南韓央行 07/16 利率決議,美銀預期升息一碼、啟動漸進式緊縮循環。亞股風險偏好能否修復,為台日韓股的行情要點。
本周關注重點:
- 07/14(二)美國六月 CPI:月增率的意義大於年增率——油價墊高基期下,月比若如期轉負,將大幅提高市場對通膨高點已過的信心,殖利率彈升缺乏延續基礎。惟留意降溫主要由能源端驅動(核心月比預估 0.3%、較前值略升),核心與住房通膨若同步降溫,訊號才更具趨勢意義。
- 美國 CPI 若降溫,歐元為美元回落的直接受益者;且依 06/30 CFTC 數據歐元空單仍顯擁擠,軋空回補為額外助力。
- 07/16 台積電法說,科技巨頭 capex 指引將驗證 AI 算力見頂的市場辯論。
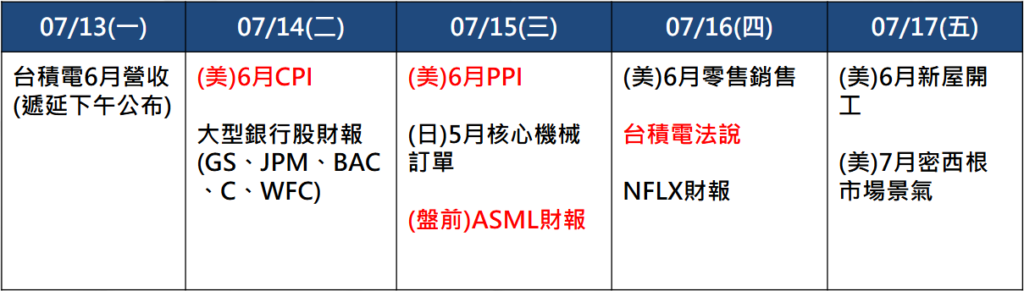
- 本週起 2Q26 財報季正式登場(07/14 大型銀行 GS、JPM、BAC、C、WFC;07/15 盤前 ASML;07/16 台積電法說與 NFLX)
- 07/16 台積電法說:法人獲利上修為指數突破的必要條件。六月營收原訂 07/10 公布、因颱風順延至07/13下午。
- 07/15 ASML、07/16 台積電法說為設備股的雙重驗證點。
- 07/16(四)南韓央行利率決議。
- 海力士韓國本股能否止穩。
- 中國 AI 模型能否成功實現商業化、企業獲利能力改善情況,為漲勢延續的關鍵驗證。
- 外資與南向資金的延續性,估值修復行情對資金流入的依賴度高。
- 美伊衝突升級與否為短線主要主軸;以過往談判過程研判,最終推進和平協議的機率仍高。
- 川普銅關稅表態時點為最大單一變數。
- NOAA 六月預估本次聖嬰下半年可能進一步增強至超強等級,若成真,主要產區極端天氣與降雨分布異常的風險將提高。
本周重要財經日曆
AI #Chat GPT #Google #Gemini #開戶 #手續費 #行情 #群益 #期貨 # 股票 #海期 # 黃金 #原油 #指數
本文來源:
貼心提醒:
1.本公司所提供之即時報價資訊,不代表勸誘投資人進行期貨交易,且不保證此資料之正確性及完整性。
2.實際可交易商品相關資訊請以主管機關公告為限。
