

【群益獨家觀點】
Google (Alphabet) 財報登場,AI 資本支出承諾成為市場最大焦點
第二季財報季進入最高潮,本週最受矚目者為 07/22 盤後公布的 Alphabet,既是美股七巨頭要角、更是本輪 AI 基礎建設投資的主力引擎之一,其資料中心與 AI 基建支出為今年 AI 概念股行情的重要推手,本次財報的市場張力較以往更高,上週傳出新一代 Gemini 模型推出時程延後的消息,使外界對其 AI 研發進度與投資效益蒙上陰影。市場真正關心的不只是單季獲利,更重要的是管理層是否維持龐大的 AI 資本支出計畫,若釋出任何縮減投資或下修資本支出的訊號,從晶片製造商、伺服器供應商到資料中心概念股,整個 AI 生態系都可能面臨重新評價;另一方面,市場亦期待看到 AI 投資開始轉化為更具體的營收與獲利成長,以支撐當前偏高的科技股估值。特斯拉同日盤後公布財報,市場聚焦馬斯克能否提升實體AI能見度,為AI開出新的增量市場,另外市場也關心馬斯克是否將針對SPACEX上週發射失敗提出解釋或展望,以穩定投資人的擔憂與信心,整體而言,七巨頭動向將直接牽動指數方向。
晶片股高預期面臨考驗
費城半導體指數儘管遭遇回檔,今年以來仍累漲約 65%,高漲的股價代表市場預期已相當樂觀,近期三星電子與台積電繳出亮眼財報數字後市場反應相對平淡,顯示投資人對半導體的期待值已墊高至優於預期也未必足以推動股價續創新高的水準。本週英特爾與德州儀器等公司的財報將接續測試此一高標。市場已高度共識半導體類股成為左右大盤與亞股的重要力量,加上相關槓桿 ETF 資金龐大,任何利多或利空消息都可能被放大,晶片股仍是牽動全球股市的核心族群。
財報季高峰交會中東變數
企業基本面穩健與持續優於預期的獲利表現,仍是支撐美股高檔的核心基礎,惟兩項變數交會:其一,美伊衝突持續發展,週末荷姆茲海峽南線再傳船隻事故與棄航、美軍增兵中東,市場擔心局勢若再升溫,油價恐回到戰爭爆發初期高點、刺激通膨回升;其二,Fed 將於七月底召開利率決策會議,上週 CPI 與 PPI 雙雙低於預期、一度降低本月升息擔憂,但利率期貨仍反映未來數月存在升息可能,以壓抑仍高於 2% 目標的通膨。企業財報能否證明 AI 投資持續創造價值、Fed 對通膨的最新態度,將共同決定美股能否延續今年漲勢,另外可留意歐洲央行利率決議率先於本週07/23率先登場。
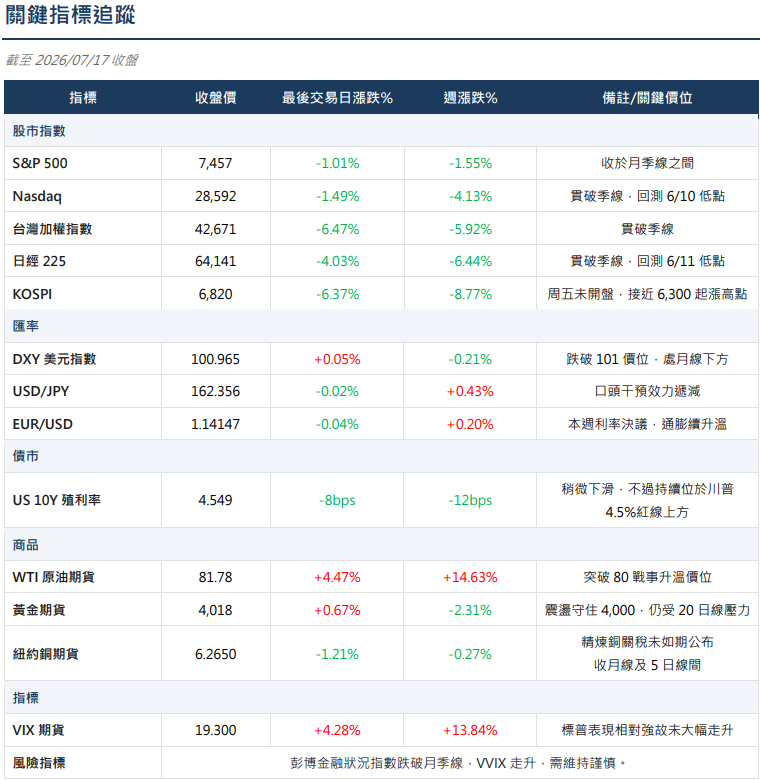
本周關注重點:
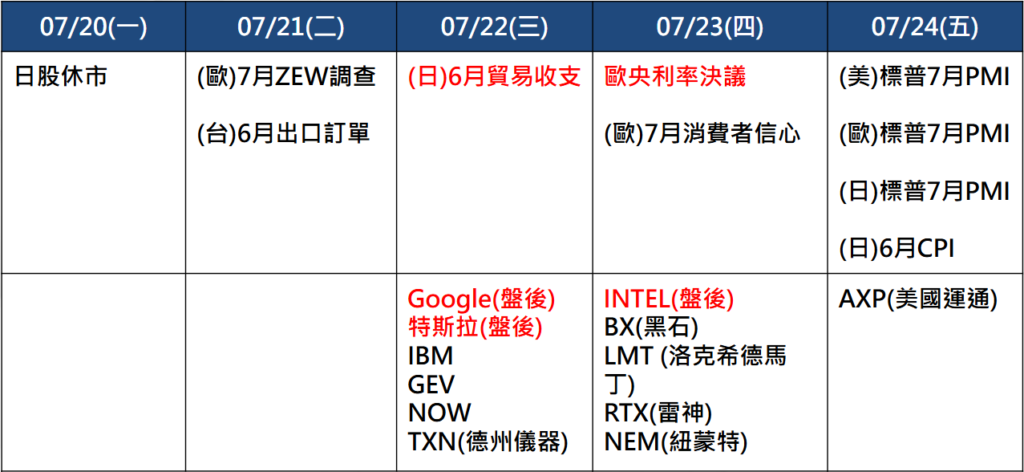
- 07/23 歐央利率決議與 07/24 日本六月 CPI。
- 本週財報:07/22(三)盤後 Google、特斯拉(另有 GEV、NOW、TXN),07/23(四)盤後 Intel、IBM(另有黑石、洛克希德馬丁、雷神),07/24(五)美國運通。
- 外資買超能否延續,搭配散戶去槓桿進度,確認籌碼換手完成度。
- 出口的可持續性,高基期與 301 條款進展為下半年出口動能的兩大變數。
- DeepSeek、中際旭創 IPO 時程與定價,為中國AI資本化行情的驗證時點。
- COMEX 與 LME/SHFE 庫存背離的延續性。
- 川普對精煉銅關稅的正式表態為最大催化,消息落地即為多單獲利實現時點。
- 下週產區降雨的實際落地程度,決定熱浪溢價的回吐幅度;頓河—亞速海航道恢復進度為第二變數。
- 本週 COT 籌碼揭露:投機部位若在利多密集下仍續增空單,跌深見底的反向訊號將增強,可能有軋空行情。
本周重要財經日曆
AI #Chat GPT #Google #Gemini #開戶 #手續費 #行情 #群益 #期貨 # 股票 #海期 # 黃金 #原油 #指數
本文來源:
貼心提醒:
1.本公司所提供之即時報價資訊,不代表勸誘投資人進行期貨交易,且不保證此資料之正確性及完整性。
2.實際可交易商品相關資訊請以主管機關公告為限。
